 Vintro Pro
NL · FR · EN
Vintro Pro
NL · FR · EN
In België is een stocklijst geen ordelijkheid maar een verplichting zodra je de margeregeling gebruikt. En verkoop je over de grens, dan vraagt elk land iets anders.
Geschreven door Griet Coussement, oprichter van Vintro Pro en Vintiques Export
Een lijst met wat je in huis hebt, is nog geen voorraadadministratie.
Wie tweedehands verkoopt, houdt vroeg of laat iets bij. Een schrift, een spreadsheet, een map met foto's op de telefoon. Dat werkt — tot er iemand vraagt wat je voor dat ene stuk betaald hebt, en wanneer.
Wat veel handelaars niet weten: die vraag komt niet alleen van de boekhouder. In België hángt je margeregeling ervan af. In Nederland en Frankrijk is het een aparte wettelijke plicht, met een eigen naam en eigen regels. En in het VK hangt je margeregeling er net zo goed van af als hier.
De margeregeling voor tweedehandsgoederen, kunst, verzamelobjecten en antiek staat in koninklijk besluit nr. 53 van 23 december 1994. Dat besluit vraagt dat je je margeverkopen apart boekt, elk afzonderlijk in je dagboek van ontvangsten (art. 7 en 9). De rest van wat je bijhoudt, legt de FOD Financiën vast: een aankoopregister en een vergelijkingsregister (art. 10 laat de minister die regels bepalen).
Er zijn er drie, en ze doen elk iets anders:
Elk goed dat je onder de margeregeling wil verkopen, moet hierin staan. De opzet moet toelaten dat de goederen controleerbaar zijn, en ze moet aansluiten op je periodieke btw-aangifte.
De tegenhanger: je margeverkopen, apart van je gewone verkopen (art. 7 en 9 KB nr. 53). Zonder de twee samen valt de winstmarge niet vast te stellen, en dat is nu net het bedrag waarover je btw betaalt.
Het register dat aankoop en verkoop aan elkaar knoopt. Dit is het stuk dat handmatig het meeste tijd kost, en waar een spreadsheet als eerste uit elkaar valt.
Geen registers, geen bewijs van je marge. En net over die marge betaal je btw.
Daar komt nog een verplichting bij die niets met de lijst te maken heeft maar er wel bij hoort: op je factuur staat geen apart btw-bedrag, wel de vermelding “Bijzondere regeling – gebruikte goederen” (of “… – kunstvoorwerpen”, of “… – voorwerpen voor verzamelingen of antiquiteiten”), zo staat het in art. 8 KB nr. 53.
Bron: KB nr. 53 van 23 december 1994, art. 7, 8, 9 en 10, en de FOD Financiën, Regeling van belastingheffing over de marge. Nagemeten op 26 oktober 2026. Dit is uitleg, geen fiscaal advies — leg je situatie voor aan je boekhouder.
Verkoop je aan of koop je van Nederland, dan bots je naast de btw-boekhouding op een tweede, aparte plicht. Die gaat niet over btw maar over heling: wie beroepsmatig in gebruikte goederen handelt, moet een opkopersregister bijhouden, gewaarmerkt door of namens de burgemeester. Veel gemeenten wijzen daarvoor het digitale register aan, het DOR.
Wat erin moet, is concreet: een inkoopnummer, de datum, een omschrijving van het object, de prijs, en naam en adres van wie het je verkocht. Dat laatste bij élke aankoop, niet alleen van een particulier: je koopt niets van iemand die zich niet identificeert. De politie mag het register op eerste vraag inzien. Geen register is strafbaar met hechtenis tot zes maanden of een geldboete van de derde categorie.
Wat er per aankoop in het opkopersregister staat
De politie mag het register op eerste vraag inzien. Geen register: hechtenis tot zes maanden of een geldboete van de derde categorie.
De plicht geldt voor wie de overheid aanwijst, en die lijst is ruim: opkopers en handelaren in gebruikte en ongeregelde goederen, plus wie handelt in metalen, edelstenen, uurwerken, kunstvoorwerpen, auto's, (brom)fietsen en foto-, audio- en videoapparatuur. Een antiek- of vintagezaak valt er dus onder.
Bron: Wetboek van Strafrecht, artikel 437, en het Uitvoeringsbesluit ex artikel 437, artikelen 1 en 2, op wetten.overheid.nl. Nagemeten op 8 oktober 2026.
Het gaat dus om een ándere lijst dan de Belgische, met een ander doel — maar in de praktijk om grotendeels dezelfde gegevens.
In Frankrijk heet het een registre d'objets mobiliers, in de wandelgangen het livre de police. Wie beroepsmatig tweedehands verkoopt — brocanteur, antiquair, depot-verkoop — moet het bijhouden.
De eisen zijn strenger dan elders, en ouderwets streng: de aard en de kenmerken van het voorwerp, de herkomst, de wijze van betaling, én naam, voornaam en adres van wie het je verkocht. Geschreven met onuitwisbare inkt, zonder witruimte, zonder doorhalingen en zonder afkortingen. Vijf jaar te bewaren na afsluiting.
Het livre de police, van aangifte tot bewaren
Vóór je begint
Aangifte bij de prefectuur, met formulier Cerfa 11733*01 (artikel R321‑1).Elk stuk
Een volgnummer met de aankoopprijs en de wijze van betaling (artikel R321‑4 en R321‑5).Bewaren
5 of 10 jaar 5 jaar na afsluiting op papier, 10 jaar vanaf de inschrijving op de computer.Geen register: zes maanden cel en 30.000 euro boete, ook uit nalatigheid (artikel 321‑7 Code pénal).
Bron: Code pénal, artikelen 321-7 en R321-1 tot R321-6-1, op Légifrance. Nagemeten op 7 oktober 2026.
Drie landen, drie namen, drie doelen — en toch vragen ze grotendeels naar hetzelfde stuk informatie.
Sinds de brexit is het VK een apart btw-gebied met een eigen margeregeling. HMRC eist een stock book: ‘You must maintain a stock book in written or electronic form’. Op papier of op de computer mag allebei. Kan je je marge niet aantonen, dan is er btw verschuldigd over de volle verkoopprijs.
Wat HMRC per stuk vraagt is de langste lijst van de vier. En het opvallendste eraan: aankoop en verkoop staan in dezelfde rij.
| Bij aankoop | stocknummer in oplopende volgorde · aankoopdatum · nummer van de aankoopfactuur · aankoopprijs · naam van de verkoper · omschrijving |
| Bij verkoop | verkoopdatum · nummer van de verkoopfactuur · verkoopprijs of wijze van afstoting · naam van de koper · de marge · de verschuldigde btw (een zesde) |
Dat laatste is precies wat het Belgische vergelijkingsregister met de hand doet. Het VK vraagt het gewoon meteen in dezelfde regel.
Bewaren doe je zes jaar. Ligt een stuk er langer dan zes jaar, dan bewaar je de gegevens tot je het verkocht hebt.
Bron: gov.uk, VAT margin schemes — Keeping records. Nagemeten op 30 augustus 2026. Let op: VAT Notice 718 wordt online nog volop geciteerd, maar is door HMRC ingetrokken.
Er is geen landelijk register. Drie dingen kunnen wel gelden:
Geen landelijk register, wel drie loketten
Je gemeente
Vergunning of register In Schotland kan de gemeente een vergunning verplichten (s.9 en s.24). In Engeland soms een lokaal register, zoals in Hull.HMRC, btw
£90.000 omzet: daarboven registreer je voor de btw, en pas dan speelt de margeregeling.HMRC, witwassen
£10.000 voor een kunstwerk, of samenhangende verkopen die samen zoveel halen.Bronnen: Civic Government (Scotland) Act 1982, s.9 en s.24; Hull City Council; GOV.UK, when to register for VAT; HMRC, ECSH54525. Nagemeten op 7 oktober 2026.
Leg de vier naast elkaar en er blijft een harde kern over. Dit is wat je hoe dan ook per stuk moet kunnen tonen:
| Wanneer je het kocht | alle vier |
| Wat het is, herkenbaar omschreven | alle vier |
| Wat je ervoor betaald hebt | alle vier |
| Van wie je het kocht | NL, FR en VK |
| Waarvoor het verkocht is | BE en VK |
| Het verband tussen aankoop en verkoop | BE en VK |
| Aan wie je het verkocht hebt | VK |
| De nummers van de aankoop- en verkoopfactuur | VK |
Wie in twee van de vier landen actief is, houdt dus beter meteen de strengste versie bij. Achteraf gegevens toevoegen aan stukken die je al verkocht hebt, kan niet meer.
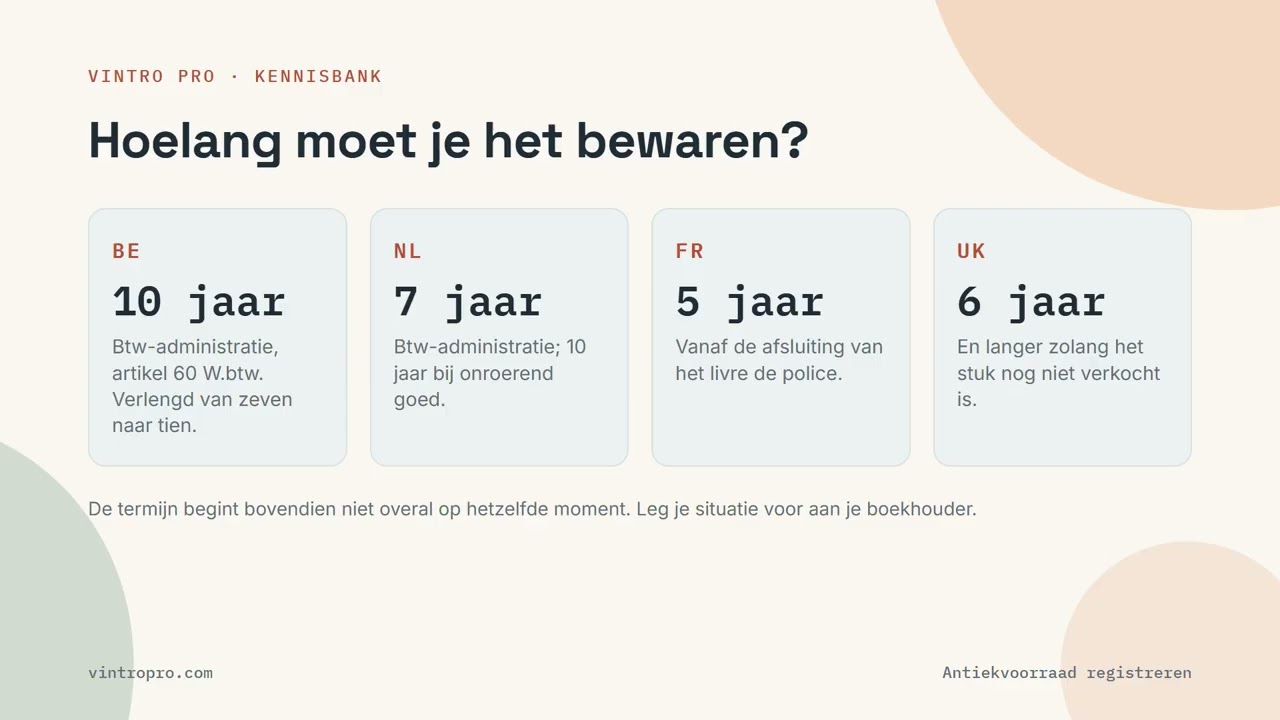
Vier landen, vier termijnen. Dit is het getal dat je het vaakst nodig hebt en dat nergens naast elkaar staat:
btw-administratie, artikel 60 W.btw
btw-administratie; bij onroerend goed negen jaar na het jaar van ingebruikname
5 jaar na afsluiting van een papieren livre de police, 10 jaar voor een register op de computer
en langer zolang het stuk nog niet verkocht is
De termijn begint bovendien niet overal op hetzelfde moment. In Frankrijk loopt hij vanaf de afsluiting van een papieren register (vijf jaar); bij een elektronisch register tien jaar vanaf elke inschrijving (Code pénal, art. R321-6 en R321-6-1). Leg je situatie voor aan je boekhouder.
Een spreadsheet kan dit allemaal. Het probleem is niet wat hij kán, maar wat er gebeurt als de voorraad groeit.
Waar die grens precies ligt, hangt af van hoeveel stukken je hebt en hoe uniek ze zijn — en het eerlijke antwoord is dat een spreadsheet vaak wél volstaat, tot een bepaald punt. Wanneer Excel volstaat, en waar het kantelt.
De omschrijving staat in kolom C, de foto in een map op je telefoon. Bij een controle — of bij een klant die vraagt wat dat stuk ook alweer was — moet je twee dingen bij elkaar zoeken.
De verleiding is groot om een regel weg te halen zodra iets verkocht is. Net dan begint de bewaarplicht: in Frankrijk vijf jaar voor een papieren register en tien jaar op de computer, en in België heb je die regel nodig om je marge te kunnen aantonen.
Aankoop en verkoop aan elkaar knopen, per stuk, per aangifteperiode. Dat is precies het soort werk dat blijft liggen tot de boekhouder erom vraagt.
Een ontbrekende aankoopprijs geeft geen foutmelding. Je ziet het pas als je hem nodig hebt, en dan is het stuk al weg.
Vintro Pro is gebouwd rond het idee dat elk stuk een eigen identiteit heeft. Niet een regel in een lijst, maar een record met alles eraan vast: foto's, aankoopdatum, aankoopprijs, herkomst, locatie, en later de verkoopprijs en de datum.
Daardoor is de stocklijst geen apart klusje meer. Ze ontstaat vanzelf terwijl je werkt:
Stap voor stap meekijken kan ook: een eerste stuk toevoegen laat zien welke velden je meteen invult en welke kunnen wachten.
Het verschil is niet dat je minder moet bijhouden. Het is dat je het maar één keer intikt.
Vintro Pro houdt per stuk aankoopprijs, verkoopprijs, foto's en locatie bij — je stocklijst ontstaat vanzelf terwijl je werkt.
In België hangt je margeregeling ervan af: koninklijk besluit nr. 53 van 23 december 1994 vraagt dat je je margeverkopen apart boekt, en de FOD Financiën vraagt daarnaast een aankoopregister en een vergelijkingsregister. Zonder die registers kun je je marge niet aantonen — en net over die marge betaal je btw.
Een aankoopregister met elk goed dat je onder de margeregeling wil verkopen, een verkoopregister met wat er buitengaat, en een vergelijkingsregister dat aankoop en verkoop aan elkaar knoopt. Samen laten ze toe de winstmarge vast te stellen.
De aankoopdatum, een herkenbare omschrijving en de aankoopprijs. In Nederland, Frankrijk en het VK komen daar de gegevens van de verkoper bij; in België en het VK ook de verkoopprijs en het verband tussen aankoop en verkoop.
Een stock book is verplicht, op papier of elektronisch. HMRC vraagt per stuk een stocknummer, de aankoopdatum, het factuurnummer, de aankoopprijs, de naam van de verkoper en een omschrijving — en bij verkoop de datum, het factuurnummer, de verkoopprijs, de naam van de koper, de marge en de btw. Aankoop en verkoop staan er in dezelfde rij.
In Frankrijk vijf jaar na afsluiting van een papieren register en tien jaar voor een register op de computer (facturen bewaar je er tien jaar, fiscale stukken zes jaar), in het VK zes jaar — en langer als het stuk nog niet verkocht is. In België heb je de gegevens nodig zolang je je marge moet kunnen aantonen, dus een verkocht stuk verwijderen is geen goed idee.
Wettelijk is er geen verplichte vorm, dus in principe wel. In de praktijk struikelt hij op drie dingen: de foto's staan ergens anders, verkochte stukken worden weggehaald, en het vergelijkingsregister blijft handwerk.